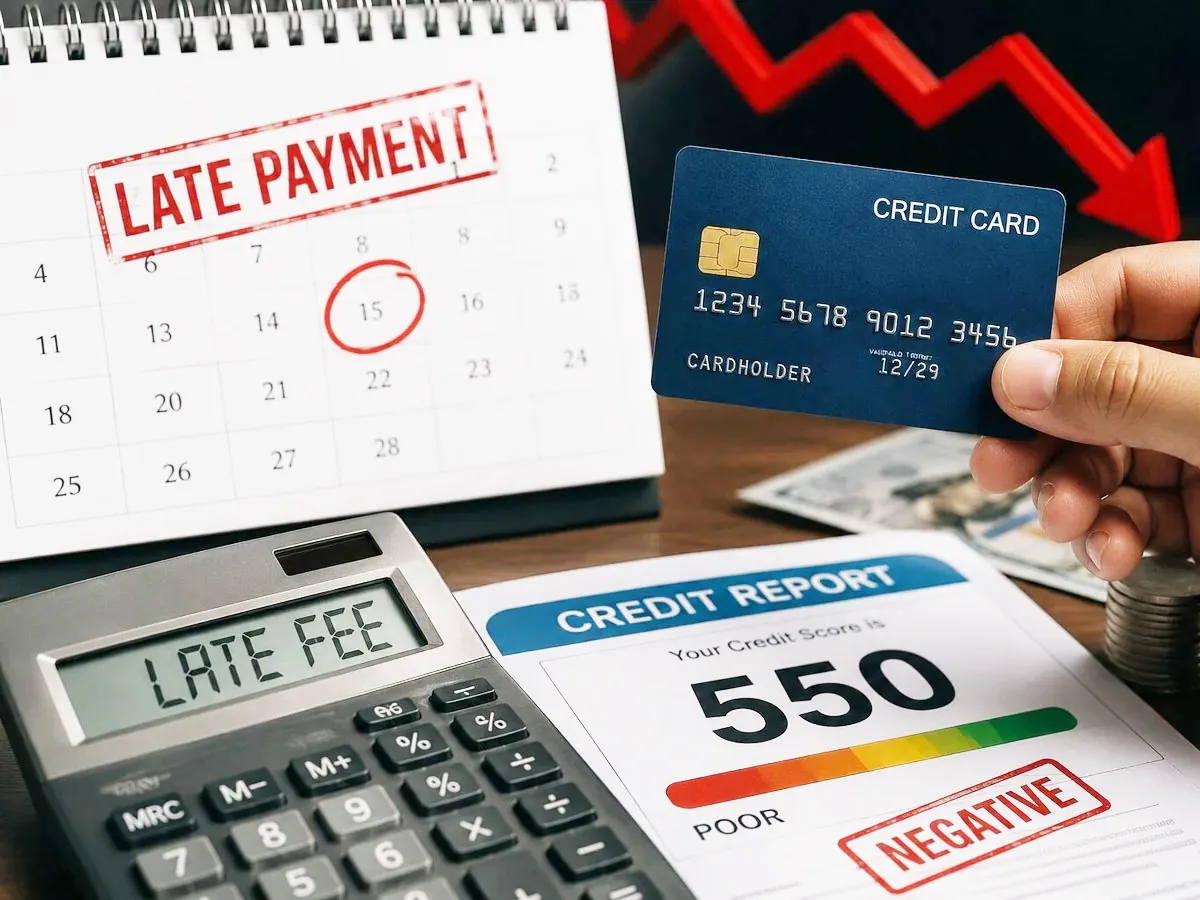
 क्रेडिट कार्ड का इस्तेमाल करने वाले ग्राहकों के लिए यह खबर बेहद महत्वपूर्ण है। कई बार बिल का भुगतान करते समय कुछ पैसे या छोटी रकम बाकी रह जाती है और ग्राहक इसे मामूली अंतर मानकर नजरअंदाज कर देता है। लेकिन ऐसा करना कभी-कभी महंगा पड़ सकता है। HDFC Bank के क्रेडिट कार्ड से जुड़े एक मामले ने इसी वजह से सोशल मीडिया पर चर्चा छेड़ दी है। एक ग्राहक ने दावा किया है कि 10,649.46 के क्रेडिट कार्ड बिल में उसने 10,649 का भुगतान किया, यानी केवल 46 पैसे की रकम बाकी रह गई। इसके बाद ग्राहक के अनुसार उसके खाते में 1,200 से अधिक के अतिरिक्त शुल्क जोड़ दिए गए।
46 पैसे की कमी और 1,200 से ज्यादा का दावा
यह मामला सोशल मीडिया प्लेटफॉर्म एक्स पर सामने आया, जहां डॉ. समीर कागलकर ने HDFC Bank को टैग करते हुए अपनी शिकायत साझा की। उन्होंने दावा किया कि बैंक की ओर से उन्हें 10,649.46 का क्रेडिट कार्ड बिल भेजा गया था। भुगतान करते समय उनसे 46 पैसे की राशि छूट गई और उन्होंने 10,649 का भुगतान कर दिया। इसके बाद उनके अनुसार बैंक ने 46 पैसे की कमी के कारण 1,200 से अधिक के लेट पेमेंट चार्ज और अन्य शुल्क खाते में जोड़ दिए।
डॉ. समीर कागलकर ने अपनी पोस्ट में HDFC Bank से सवाल करते हुए लिखा कि केवल 46 पैसे का भुगतान छूटने पर 1,200 से अधिक के लेट पेमेंट चार्ज आदि क्यों लगाए गए। उनकी पोस्ट 18 अगस्त 2026 को साझा की गई थी। इस मामले ने यह सवाल खड़ा कर दिया है कि क्रेडिट कार्ड बिल का भुगतान करते समय बेहद छोटी रकम भी बाकी रह जाए तो बैंक की व्यवस्था उसे किस तरह दर्ज करती है और उसके बाद ब्याज या अन्य शुल्क किस आधार पर लगाए जाते हैं।
RBI के नियमों में क्या है प्रावधान?
क्रेडिट कार्ड भुगतान को लेकर भारतीय रिजर्व बैंक यानी RBI ने कई नियम निर्धारित किए हैं। इनके मुताबिक यदि ग्राहक निर्धारित तारीख तक कुल बकाया राशि का पूरा भुगतान नहीं करता है तो ब्याज-मुक्त अवधि समाप्त हो सकती है। ऐसी स्थिति में नियमों के अनुसार बकाया रकम पर ब्याज लगाया जा सकता है।
हालांकि, इसका मतलब यह नहीं है कि बैंक किसी भी स्थिति में पूरी बिल राशि पर ब्याज लगा सकता है। RBI के नियमों के अनुसार ब्याज की गणना लागू नियमों और शर्तों के आधार पर बकाया राशि पर की जानी चाहिए। इसलिए क्रेडिट कार्ड धारकों के लिए यह समझना जरूरी है कि कुल बकाया, बकाया राशि और न्यूनतम देय राशि का मतलब एक जैसा नहीं होता।
लेट पेमेंट चार्ज कब लगाया जा सकता है?
क्रेडिट कार्ड पर देर से भुगतान करने की स्थिति में लगने वाले शुल्क को लेकर भी RBI के नियम महत्वपूर्ण हैं। केंद्रीय बैंक के अनुसार कार्ड जारी करने वाली कंपनियां किसी खाते को "पास्ट ड्यू" यानी समय पर भुगतान न होने वाला खाता तभी मान सकती हैं या लेट पेमेंट फीस जैसे दंडात्मक शुल्क तभी लगा सकती हैं, जब खाता तीन दिन से अधिक समय तक पास्ट ड्यू रहे।
इसके अलावा, ऐसे शुल्क ड्यू डेट के बाद बकाया रहने वाली राशि के आधार पर लगाए जाने चाहिए, न कि मनमाने तरीके से कुल बकाया रकम पर। यही कारण है कि ग्राहक को अपने क्रेडिट कार्ड स्टेटमेंट में ब्याज, लेट पेमेंट फीस और अन्य शुल्क का विवरण ध्यान से देखना चाहिए।
क्रेडिट कार्ड स्टेटमेंट में इस जानकारी पर दें खास ध्यान
RBI के नियमों के अनुसार क्रेडिट कार्ड जारी करने वाली कंपनियों को बिलिंग स्टेटमेंट में उस बकाया रकम की जानकारी देनी होती है, जिसके भुगतान के बाद ब्याज-मुक्त क्रेडिट अवधि उपलब्ध नहीं रहेगी। यह जानकारी इसलिए महत्वपूर्ण है क्योंकि क्रेडिट कार्ड बिल में दिखाई देने वाली कुल बकाया रकम और न्यूनतम देय राशि अलग-अलग होती हैं।
कई ग्राहक केवल न्यूनतम देय राशि देखकर भुगतान कर देते हैं और मान लेते हैं कि इससे ब्याज से बचा जा सकता है। जबकि ऐसा जरूरी नहीं है। ब्याज-मुक्त अवधि बनाए रखने के लिए संबंधित कार्ड की शर्तों और बिल में दी गई आवश्यक भुगतान राशि को समझना जरूरी है।
क्या 46 पैसे बाकी रहने पर हर बार लगेगा चार्ज?
इसका जवाब सीधा हां नहीं है। केवल कुछ पैसे या कुछ रुपये कम भुगतान होने पर बैंक की प्रणाली उसे किस तरह दर्ज करती है, यह संबंधित कार्ड जारी करने वाली कंपनी की शर्तों और प्रक्रिया पर निर्भर कर सकता है। हर बैंक या कार्ड जारी करने वाली कंपनी की आंतरिक व्यवस्था एक जैसी हो, यह जरूरी नहीं है।
विशेषज्ञों के अनुसार क्रेडिट कार्ड भुगतान प्रणालियों में बहुत छोटी रकम के अंतर को कई बार अलग तरीके से संभाला जाता है। नोवियो के फाउंडर और सीईओ आदित्य गुप्ता के मुताबिक क्रेडिट कार्ड सिस्टम में भुगतान की रकम में बहुत मामूली अंतर होने की स्थिति सामने आ सकती है। उन्होंने कहा कि कुछ पैसे या कुछ रुपये का भुगतान छूट जाने को आमतौर पर आंशिक भुगतान के रूप में नहीं माना जाता और सामान्य परिस्थितियों में इस पर ब्याज या अतिरिक्त शुल्क लगना जरूरी नहीं है। हालांकि, उन्होंने यह भी स्पष्ट किया कि इसकी सटीक सीमा अलग-अलग कार्ड जारी करने वाली कंपनियों के अनुसार अलग हो सकती है।
अचानक बड़ा चार्ज दिखे तो ग्राहक क्या करे?
अगर अगले क्रेडिट कार्ड बिल में ग्राहक को अचानक बड़ा अतिरिक्त शुल्क दिखाई देता है तो सबसे पहले बिल का पूरा विवरण देखना चाहिए। केवल कुल राशि देखकर भुगतान करने के बजाय यह जांचना जरूरी है कि खाते में ब्याज, लेट पेमेंट फीस, अन्य शुल्क और उन पर लगने वाला कर किस मद में जोड़ा गया है।
ग्राहक को यह भी देखना चाहिए कि पिछली भुगतान तारीख क्या थी, कितनी राशि देय थी और वास्तव में कितनी रकम जमा की गई। यदि भुगतान की गई राशि और बिल की रकम में मामूली अंतर है तो उस अंतर को भी नजरअंदाज नहीं करना चाहिए।
छोटी गलती से बचने के लिए भुगतान में रखें सावधानी
क्रेडिट कार्ड बिल का भुगतान करते समय ग्राहक को कोशिश करनी चाहिए कि बिल में दर्शाई गई आवश्यक राशि का पूरा भुगतान समय सीमा के भीतर हो। अंतिम समय में भुगतान करने पर तकनीकी देरी या भुगतान प्रक्रिया में लगने वाले समय के कारण भी समस्या उत्पन्न हो सकती है।
इसलिए भुगतान करने के बाद लेनदेन की पुष्टि और अगली स्टेटमेंट में दर्ज भुगतान की जानकारी भी जांचना उपयोगी है। खास तौर पर ऑटो-पेमेंट या मैनुअल भुगतान करने वाले ग्राहकों को यह सुनिश्चित करना चाहिए कि निर्धारित राशि सही तरीके से जमा हुई है।
46 पैसे वाला मामला क्यों बना चर्चा का विषय?
HDFC Bank से जुड़े इस मामले ने इसलिए लोगों का ध्यान खींचा है क्योंकि ग्राहक के दावे के मुताबिक बिल में केवल 46 पैसे की कमी रह गई थी, जबकि इसके बाद ₹1,200 से अधिक के शुल्क लगाए गए। हालांकि, इस मामले में लगाए गए शुल्क की पूरी गणना और बैंक की ओर से विस्तृत प्रतिक्रिया इस रिपोर्ट में उपलब्ध नहीं है। इसलिए केवल इस घटना के आधार पर यह निष्कर्ष नहीं निकाला जा सकता कि हर क्रेडिट कार्ड ग्राहक से इतनी छोटी रकम बाकी रहने पर इसी तरह का शुल्क लिया जाएगा।
फिर भी यह मामला क्रेडिट कार्ड उपयोगकर्ताओं के लिए एक अहम सावधानी जरूर सामने लाता है। बिल में दी गई देय राशि, भुगतान की अंतिम तारीख और किसी भी अतिरिक्त शुल्क की शर्तों को ध्यान से पढ़ना जरूरी है।