 नई दिल्ली। भारतीय रिजर्व बैंक ने मौद्रिक नीति को लेकर बड़ा फैसला लेते हुए नीतिगत रेपो रेट में 25 आधार अंक की बढ़ोतरी कर दी है। इस वृद्धि के बाद रेपो रेट 5.25 प्रतिशत से बढ़कर 5.50 प्रतिशत हो गई है। करीब साढ़े तीन साल के अंतराल के बाद आरबीआई ने पहली बार रेपो रेट बढ़ाई है। इस फैसले का सीधा असर बैंकिंग ब्याज दरों और कर्ज लेने वाले ग्राहकों पर पड़ने की संभावना है।
ereSource : ere
फरवरी 2023 के बाद पहली बार बढ़ी ब्याज दर
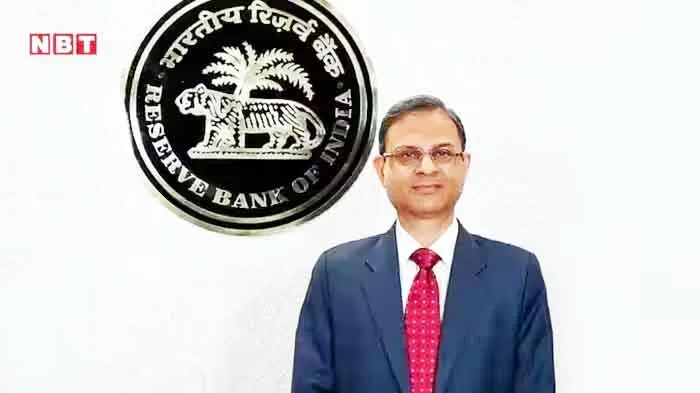
आरबीआई की मौद्रिक नीति समिति की तीन दिवसीय बैठक के बाद गवर्नर संजय मल्होत्रा ने नीतिगत फैसलों की जानकारी दी। समिति ने मौजूदा आर्थिक और वित्तीय परिस्थितियों का विस्तृत आकलन करने के बाद सर्वसम्मति से रेपो रेट में 25 आधार अंक की वृद्धि के पक्ष में मतदान किया।
इससे पहले फरवरी 2023 में रेपो रेट में बढ़ोतरी की गई थी। इसके बाद लंबे समय तक केंद्रीय बैंक ने ब्याज दरों को स्थिर रखा और 2025 में कुल 125 आधार अंक की कटौती भी की गई थी।
महंगाई और कच्चे तेल की कीमतों ने बढ़ाई चिंता
रेपो रेट बढ़ाने के पीछे महंगाई और वैश्विक आर्थिक परिस्थितियां अहम वजह मानी जा रही हैं। अगस्त में खुदरा महंगाई बढ़कर 4.82 प्रतिशत पहुंच गई। इसी बीच पश्चिम एशिया में बढ़ते तनाव के कारण कच्चे तेल की कीमतों में भी तेज उतार-चढ़ाव देखने को मिला और कीमतें 100 डॉलर प्रति बैरल के पार चली गईं।
आरबीआई के मुताबिक वैश्विक स्तर पर बढ़ती अनिश्चितता और वित्तीय बाजारों में अस्थिरता ने मौद्रिक नीति के सामने नई चुनौतियां खड़ी की हैं। ऐसे माहौल में केंद्रीय बैंक ने ब्याज दरों को लेकर सतर्क रुख अपनाया है।
आगे तुरंत ब्याज दर घटने की उम्मीद कम
आरबीआई गवर्नर ने संकेत दिया कि मौजूदा परिस्थितियों में निकट भविष्य में ब्याज दरों में कटौती की उम्मीद नहीं की जानी चाहिए। आगे के नीतिगत फैसले आर्थिक परिस्थितियों, महंगाई और विकास के अनुमान में होने वाले बदलाव के आधार पर लिए जाएंगे।
इसका मतलब यह है कि आने वाले समय में ब्याज दरों को लेकर आरबीआई का रुख फिलहाल सख्त बना रह सकता है। परिस्थितियों के अनुसार केंद्रीय बैंक या तो दरों को मौजूदा स्तर पर बनाए रख सकता है या जरूरत पड़ने पर और वृद्धि पर विचार कर सकता है।
आपके होम लोन और दूसरे कर्ज पर क्या होगा असर?
रेपो रेट बढ़ने का असर बैंकों से मिलने वाले कर्ज की लागत पर पड़ सकता है। आरबीआई से बैंकों के लिए धन जुटाना महंगा होने की स्थिति में बैंक इसका प्रभाव ग्राहकों तक पहुंचा सकते हैं।
ऐसे में फ्लोटिंग ब्याज दर वाले होम लोन, कार लोन और व्यक्तिगत ऋण की ब्याज दरों में बढ़ोतरी संभव है। ब्याज दर बढ़ने पर समान अवधि के कर्ज की मासिक किस्त बढ़ सकती है या फिर समान किस्त बनाए रखने पर ऋण चुकाने की अवधि लंबी हो सकती है।
हालांकि हर बैंक ब्याज दर में वृद्धि को अलग-अलग तरीके से लागू करता है। इसलिए किसी ग्राहक की वास्तविक किस्त में कितना बदलाव होगा, यह उसके ऋण की राशि, ब्याज दर, शेष अवधि और बैंक की नई दर पर निर्भर करेगा।
आरबीआई ने जीडीपी वृद्धि का अनुमान भी बताया
केंद्रीय बैंक ने चालू वर्ष में वास्तविक सकल घरेलू उत्पाद यानी जीडीपी की वृद्धि दर 7.1 प्रतिशत रहने का अनुमान जताया है। पहली तिमाही में आर्थिक वृद्धि दर 7.8 प्रतिशत रही थी।
आरबीआई के अनुमान के अनुसार दूसरी तिमाही में जीडीपी वृद्धि 7.2 प्रतिशत, तीसरी तिमाही में 6.9 प्रतिशत और चौथी तिमाही में 6.8 प्रतिशत रह सकती है। वित्त वर्ष 2027-28 की पहली तिमाही के लिए भी 7.1 प्रतिशत की वृद्धि का अनुमान दिया गया है।
महंगाई दर 5.2 प्रतिशत रहने का अनुमान
आरबीआई ने चालू वर्ष के लिए उपभोक्ता मूल्य सूचकांक आधारित महंगाई दर 5.2 प्रतिशत रहने का अनुमान जताया है। महंगाई और आर्थिक वृद्धि के बीच संतुलन बनाए रखना केंद्रीय बैंक के सामने प्रमुख चुनौती बनी हुई है।
आखिर क्या है रेपो रेट?
रेपो रेट वह ब्याज दर है जिस पर भारतीय रिजर्व बैंक वाणिज्यिक बैंकों को अल्पावधि के लिए धन उपलब्ध कराता है। जब आरबीआई इस दर को बढ़ाता है तो बैंकों के लिए धन की लागत बढ़ सकती है। इसका असर आगे चलकर ग्राहकों को दिए जाने वाले विभिन्न प्रकार के ऋणों की ब्याज दरों पर पड़ सकता है।
दूसरी ओर, रेपो रेट में बढ़ोतरी का उद्देश्य अर्थव्यवस्था में धन की उपलब्धता और मांग को नियंत्रित करने में मदद करना तथा महंगाई पर दबाव कम करना होता है। यही वजह है कि केंद्रीय बैंक आर्थिक परिस्थितियों के अनुसार रेपो रेट में बदलाव करता है।