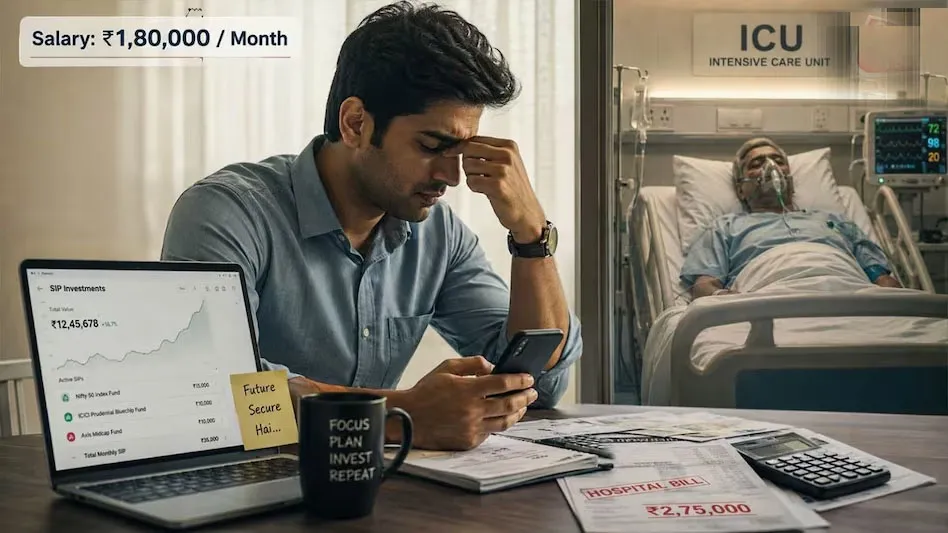
 नई दिल्ली। अच्छी नौकरी, 1.8 लाख रुपये की मासिक आय और नियमित निवेश के बावजूद क्या कोई व्यक्ति अचानक लाखों रुपये की जरूरत पड़ने पर आर्थिक रूप से असहाय हो सकता है? बेंगलुरु में काम करने वाले एक टेक प्रोफेशनल की सोशल मीडिया पर साझा की गई कहानी ने इसी सवाल को बेहद गंभीर तरीके से सामने रखा है। उनकी जिंदगी सामान्य रूप से आर्थिक रूप से सुरक्षित नजर आ रही थी, लेकिन पिता की अचानक तबीयत बिगड़ने और आईसीयू में भर्ती की जरूरत पड़ने के बाद उन्हें एहसास हुआ कि अच्छी आय और तुरंत उपलब्ध नकदी दो अलग-अलग चीजें हैं।
1.8 लाख रुपये की सैलरी से लग रहा था सब कुछ नियंत्रण में है
बेंगलुरु के इस टेक प्रोफेशनल ने सोशल मीडिया मंच रेडिट पर अपनी आर्थिक स्थिति और पिता की मेडिकल इमरजेंसी का अनुभव साझा किया। उन्होंने बताया कि उनकी मासिक आय करीब 1.8 लाख रुपये थी। वह नियमित रूप से निवेश भी कर रहे थे और उन्हें लग रहा था कि पिछले करीब दो वर्षों में वह आर्थिक रूप से सही दिशा में आगे बढ़ रहे हैं।
उनकी पोस्ट के अनुसार, वह हर महीने एसआईपी के जरिए निवेश कर रहे थे। शुरुआती विवरण में मासिक एसआईपी 8,000 रुपये बताई गई, जबकि पोस्ट के आगे एक जगह करीब 80 हजार रुपये मासिक एसआईपी का उल्लेख है। हालांकि, इस कहानी का मुख्य मुद्दा निवेश की राशि नहीं, बल्कि अचानक सामने आई मेडिकल इमरजेंसी के समय तुरंत उपलब्ध नकदी की कमी थी।
पिता अचानक बेहोश हुए और पूरी वित्तीय तस्वीर बदल गई
इस टेक प्रोफेशनल के अनुसार, एक दिन उनके पिता अचानक बेहोश हो गए। इसके बाद उन्हें अस्पताल ले जाना पड़ा और स्थिति ऐसी बनी कि आईसीयू में भर्ती कराने के लिए अस्पताल ने 2.5 लाख रुपये की जमा राशि मांगी।
यहीं से उनकी आर्थिक स्थिति की वास्तविक परीक्षा शुरू हुई। कागजों पर उनकी आय अच्छी थी और वह निवेश भी कर रहे थे, लेकिन अस्पताल की तत्काल मांग पूरी करने के लिए उनके पास पर्याप्त नकदी नहीं थी। उस समय उन्हें समझ आया कि खाते में मौजूद पैसा, निवेश और तुरंत इस्तेमाल किए जा सकने वाले धन के बीच कितना बड़ा अंतर हो सकता है।
खाते में सिर्फ 32 हजार, अस्पताल को चाहिए थे 2.5 लाख
उन्होंने बताया कि उनके बचत खाते में करीब 32 हजार रुपये ही उपलब्ध थे। लैपटॉप खरीदने के बाद उनका मुख्य क्रेडिट कार्ड भी लगभग पूरी तरह इस्तेमाल हो चुका था। दूसरी तरफ, उनका पैसा निवेश में लगा हुआ था और उसे तुरंत नकद में बदलना आसान नहीं था।
स्थिति इसलिए भी मुश्किल हो गई क्योंकि पिता के इलाज के लिए पैसे की जरूरत तत्काल थी। निवेश से मिलने वाली रकम का इंतजार करने का समय उनके पास नहीं था। अस्पताल की ओर से आईसीयू में भर्ती के लिए 2.5 लाख रुपये की तत्काल जमा राशि मांगी गई थी, जबकि उनके पास तत्काल उपलब्ध रकम केवल करीब 32 हजार रुपये थी।
निवेश में पैसा था, लेकिन जरूरत के वक्त हाथ में नहीं आया
इस घटना ने उन्हें यह अंतर समझाया कि निवेश में मौजूद रकम और आपातकाल के समय तुरंत इस्तेमाल होने वाली नकदी एक जैसी नहीं होती। उन्होंने बताया कि म्यूचुअल फंड में लगा पैसा तत्काल उपलब्ध नहीं हो पा रहा था। इसके अलावा, टीपीए की प्रक्रिया में देरी और रकम निकालने में लगने वाले समय ने भी मुश्किल बढ़ाई।
जब आईसीयू के लिए तत्काल राशि जमा करनी थी, तब उन्हें दूसरी जगह से पैसे जुटाने पड़े। उन्होंने अपनी पोस्ट में बताया कि वह रात करीब 1:30 बजे अस्पताल के ठंडे गलियारे में बैठे थे और नकद उधार लेने के लिए दूर के रिश्तेदारों को लगातार फोन कर रहे थे।
यह स्थिति उनके लिए इसलिए भी झटका देने वाली थी क्योंकि उन्हें लगता था कि अच्छी नौकरी, नियमित आय और निवेश के कारण उनकी वित्तीय स्थिति मजबूत है। लेकिन अचानक आई मेडिकल इमरजेंसी ने दिखा दिया कि वित्तीय सुरक्षा केवल अच्छी सैलरी या निवेश की रकम से तय नहीं होती।
अच्छी कमाई के बावजूद आपातकालीन तैयारी की कमी पड़ सकती है भारी
इस टेक प्रोफेशनल ने अपने अनुभव के आधार पर बताया कि केवल ज्यादा कमाना पर्याप्त नहीं है। अचानक होने वाले बड़े खर्चों के लिए ऐसी रकम भी उपलब्ध होनी चाहिए, जिसे जरूरत पड़ते ही इस्तेमाल किया जा सके।
उनके अनुभव में समस्या यह नहीं थी कि उनके पास किसी भी रूप में पैसा नहीं था। समस्या यह थी कि उपलब्ध पैसा तत्काल उपयोग की स्थिति में नहीं था। निवेश लंबी अवधि के लिए उपयोगी हो सकता है, लेकिन मेडिकल इमरजेंसी जैसी परिस्थिति में कई बार कुछ घंटों के भीतर बड़ी रकम की जरूरत पड़ सकती है।
SIP और निवेश जरूरी, लेकिन इमरजेंसी फंड की भूमिका अलग
उनकी कहानी का सबसे महत्वपूर्ण पहलू यह है कि उन्होंने निवेश को गलत नहीं बताया। बल्कि उनके अनुभव से यह बात सामने आती है कि लंबे समय के निवेश के साथ आपातकालीन जरूरतों के लिए अलग से धन रखना भी महत्वपूर्ण है।
एसआईपी, म्यूचुअल फंड और अन्य निवेश भविष्य के वित्तीय लक्ष्यों के लिए उपयोगी हो सकते हैं। लेकिन अचानक अस्पताल का खर्च, परिवार में मेडिकल इमरजेंसी या किसी अन्य जरूरी भुगतान की स्थिति में तुरंत उपलब्ध नकदी अलग भूमिका निभाती है।
इस मामले में टेक प्रोफेशनल की मासिक आय 1.8 लाख रुपये थी और वह नियमित निवेश कर रहे थे। इसके बावजूद पिता की अचानक तबीयत बिगड़ने पर 2.5 लाख रुपये की तत्काल जरूरत के सामने खाते में करीब 32 हजार रुपये ही उपलब्ध थे। यही अंतर उनके लिए सबसे बड़ा सबक बना।
‘ज्यादा सैलरी’ और ‘वित्तीय सुरक्षा’ में है बड़ा फर्क
इस घटना ने उन्हें यह समझाया कि केवल अच्छी मासिक आय को वित्तीय सुरक्षा मान लेना पर्याप्त नहीं है। यदि आय का बड़ा हिस्सा निवेश या अन्य प्रतिबद्धताओं में चला जाए और अचानक जरूरत पड़ने पर पर्याप्त नकदी उपलब्ध न हो, तो आर्थिक संकट पैदा हो सकता है।
उन्होंने अपने अनुभव के माध्यम से यह भी बताया कि जब उनके पास तत्काल नकदी नहीं थी, तब ज्यादा सैलरी होने का फायदा उस क्षण सीमित हो गया था। उनके लिए उस समय सबसे जरूरी सवाल यह था कि अस्पताल की तत्काल मांग पूरी करने के लिए पैसा कहां से आएगा।
इस कहानी से सामने आया सबसे बड़ा वित्तीय सबक
बेंगलुरु के इस टेक प्रोफेशनल की कहानी उन लोगों के लिए एक महत्वपूर्ण वित्तीय सबक के रूप में सामने आती है, जो अपनी पूरी आर्थिक योजना को केवल मासिक आय और निवेश के आधार पर देखते हैं। निवेश भविष्य के लिए धन बनाने का माध्यम हो सकता है, लेकिन आपातकालीन परिस्थितियों में तुरंत उपलब्ध धन की अपनी अलग जरूरत होती है।
पिता की अचानक मेडिकल इमरजेंसी के दौरान 2.5 लाख रुपये की मांग और बचत खाते में करीब 32 हजार रुपये की उपलब्धता ने उनके सामने इस अंतर को स्पष्ट कर दिया। उनकी कहानी का निष्कर्ष यही है कि आर्थिक रूप से मजबूत होने का अर्थ केवल अच्छी कमाई या निवेश होना नहीं है, बल्कि अचानक आने वाली जरूरतों के लिए पर्याप्त और आसानी से उपलब्ध धन की व्यवस्था होना भी जरूरी है।